2026年8月31日,国务院常务会议讨论并原则通过《税收征管法(修订草案)》,提请全国人大常委会审议。这是该法自1993年施行、2001年全面修订之后,时隔二十余年的再次“全面大修”。而这一次修法释放的最关键信号之一,是把“法人人格否认”——也就是通俗说的“刺破公司面纱”正式纳入税务执法体系。
公私混同,有限责任还保得住吗?
过去,“刺破公司面纱”主要是《公司法》里的事,法院在民事案件中才能适用。税务想要穿透企业追责股东,流程繁琐、门槛极高,大多需要民事判决前置,大量规避税款的行为难以追责落地。
随着修法推进,行政执法环节可直接刺破法人外壳、追溯实控人责任。通俗来说,从前企业欠税、恶意掏空、注销跑路,股东大多可以置身事外;修法落地后,这条“企业背锅、个人免责”的老路将被大幅压缩,企业涉税风险不再局限于公司主体。
“有限责任”有利于鼓励创新创业,但不能被滥用。尤其是对待税务问题上,很多老板默认的安全逻辑很简单,公司是独立法人,涉税风险最多止于注册资本,个人与家庭资产可以完全隔离。
过去二十年,这套规则,曾包容并庇护了民营企业的粗放成长。但在大数据监管迭代与税法体系修订的双重推进下,沿用多年的风险隔离逻辑,正在被摧毁改写。
所谓人格混同,核心就是老板个人、家庭与自有公司、关联公司的资金、账目、业务完全混杂,边界彻底模糊。
最常见的,是个人、家庭与公司公私混同。私户收款、公司资金用于个人购房购车与家庭开支、长期挂账借款不归还、个人消费随意报销。很多老板认为自有公司资金可自由支配,但在监管逻辑里,你不尊重法人独立性,就无法享有法人风险隔离保护。账目长期纠缠一旦形成混同,出现涉税风险,即可直接穿透执行个人、家庭资产。
最隐蔽的,是多家关联公司横向混同。不少实控人名下控股多家企业,共用一套团队、一处办公场地,业务互通、资金随意划转。签合同用A公司、开发票用B公司、利润留在C公司,来回腾挪,最终利润全部流入个人私户。过去这套操作难以追责,本次修法实现关键突破,稽查阶段即可联动核查所有关联主体,彻底终结“多壳避险”的传统套路。
两大追缴工具封死逃税后路
如果说人格混同管的是“日常公私不分”,那么税收代位权、撤销权,管的就是风险爆发前后刻意腾挪资产、自救脱坑的操作。整套制度布局,早已预判了市场的各类避险手段,提前埋好了约束规则。
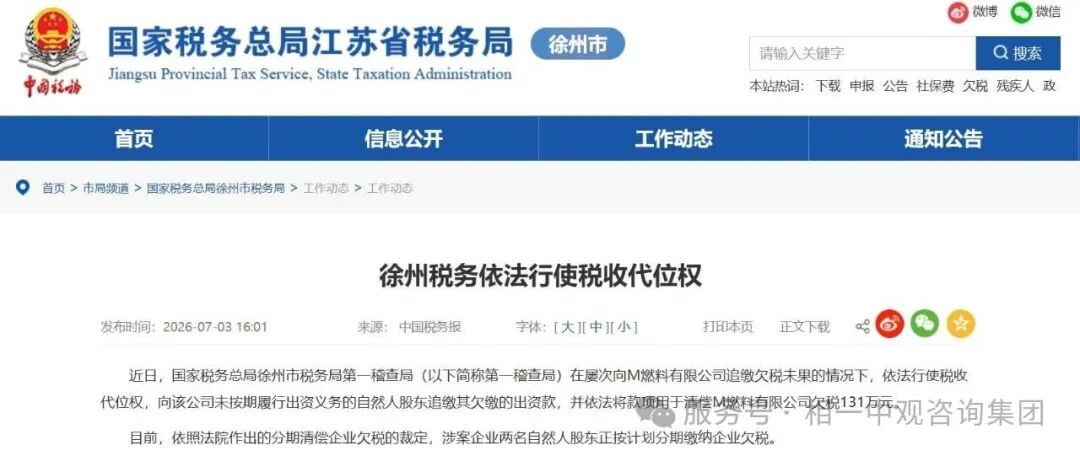
江苏徐州的经典判例极具参考性:企业欠下百万税款,账面无资产可执行,看似无解。稽查深挖股权与出资记录发现,股东认缴资金长期未实缴到位。税务机关行使税收代位权,通过向法院提起诉讼,跳过空壳企业,向股东追缴认缴资金,抵缴企业欠税。这一工具的存在,已彻底打破了“认缴可以无限拖延、税务拿空壳没办法”的旧有认知。
除此之外,风险来临前低价售资产、无偿转股权、放弃债权掏空企业的操作,如今也失效了。税务机关可通过司法撤销恶意交易,复原被转移资产纳入追责。
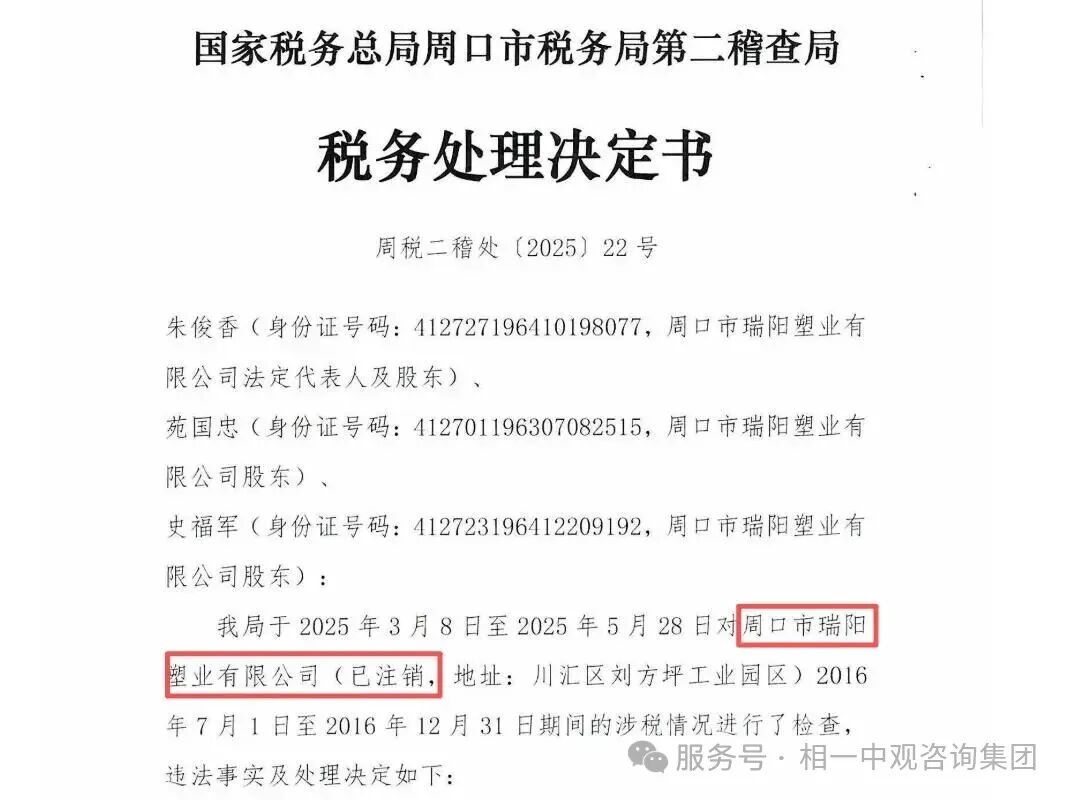
不仅如此,公司注销早已不是洗白风险的“万能钥匙”。河南周口的真实案例足以说明问题:企业注销主体消失后,税务回溯旧账,向三名原股东追征250万税款。无论简易或普通注销,只要存在人格混同、虚假清算、恶意掏空,追责终身有效。
离岸信托不再天然隔离
2026年7月24日,财政部、税务总局联合发布的21号公告,直接刺穿海外信托避险面纱。
长期以来,离岸架构、海外家族信托,是高净值人群主流的避险方式。通过BVI、开曼多层壳公司叠加信托隔离,以纸面更换持有人、实质个人掌控受益的模式,规避境内征管。
但近年来,随着CRS跨境信息交换常态化、受控外国企业规则持续完善,这套纸面避险逻辑快速失效。监管遵循“实质重于形式”,不看架构包装,只认实际控制人与真实受益人。即便海外收益不汇入国内、不分配个人账户,中国税收居民的所有实质所得,均纳入征管范围,离岸架构的避险空间大幅收缩。

这一轮税制改革,查得更严,也堵得更准。
过去民营老板靠经验摸索出来的避险套路,那些利用法人规则漏洞、利用信息差转移利润的操作,正在被逐一封堵。
对企业家而言,有限责任的制度保护依旧存在,但不再是可以随意滥用的私人护身符。
对财税从业者而言,钻空子、搭架构的漏洞式筹划彻底过时,梳理公私经营边界、排查历史涉税风险、搭建合规资产隔离体系,才是当下最核心的专业价值。
监管大局已定,时代加速换挡!税务合规愈来愈成为企业生存的底层逻辑,合规才能安全,安全才能持续,持续才能最终盈利。
- 路,决定税的命运 2026-10-16
- 刺破公司面纱:税务穿透追责写入修法草案 2026-09-16
- 2026年中观察 | 税收安全感缺失:当下民企的真实处境 2026-07-21
- 当境外账户不再隐形:130亿补税与双高人群的新课题 2026-06-29
- 巨额补税警示:国企资产重组,细节决定数亿得失 2026-05-22
 扫一扫咨询微信客服